📋 この記事の結論
・去年と同じように書いて出すと損する人がいます
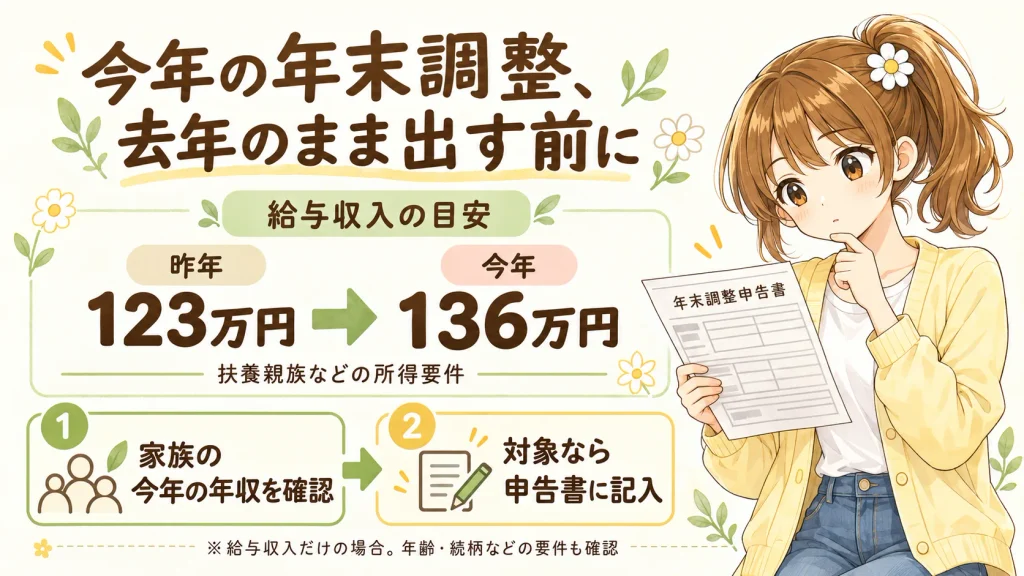
・① 家族の年収を確認する
・② 136万円以下の家族がいれば書き足す(去年は123万円)
毎年10月下旬から11月にかけて、勤務先から年末調整の書類が配られます。
年に1回のことですしよく覚えていないので、「去年と同じように書いて出せばいいだろう」と言う人も多いのではないでしょうか。
例年ならそれで問題ありませんが、今年(令和8年分)に関しては、その出し方だと損をする可能性があります。
令和8年度の税制改正で、扶養親族と判定される年収の上限が上がったからです。給与収入123万円以下から136万円以下へ。去年は扶養から外れていた家族が、今年は扶養に入れられるかもしれません。ところが会社はあなたの家族の年収を知りません。あなたが申告書に書かないかぎり、去年のままの内容で処理されて終わります。
ですから、答えはシンプルです。書類を出す前に、家族それぞれの今年の年収を確認する。年収123万円〜136万円の人がいれば、申告書に書き足す。それだけで一般の扶養親族なら控除が38万円、19歳以上23歳未満の子なら63万円上乗せされます。
以下、国税庁が9月1日に公表した「令和8年分 年末調整のしかた」をもとに、根拠と手順を順に確認していきます。
12月に戻ってくる分は、何もしなくて大丈夫です
令和8年度の税制改正で、基礎控除が引き上げられました。基礎控除は、誰にでも適用される「この金額までは課税しません」という枠です。ここが広がれば、そのぶん税金は減ります。
| あなたの合計所得金額 | 給与収入だけの場合の目安 | 令和8年分(今年) | 令和7年分(昨年) |
|---|---|---|---|
| 489万円以下 | 約665万円以下 | 104万円 | 68万〜95万円 |
| 489万円超 655万円以下 | 約665万〜850万円 | 67万円 | 63万円 |
| 655万円超 2,350万円以下 | 約850万〜2,545万円 | 62万円 | 58万円 |
あわせて、給与所得控除の最低保障額も65万円から74万円に引き上げられました。パートやアルバイトで収入が少ない人ほど、この影響を受けます。
注意したいのは適用のタイミングです。この改正が施行されるのは2026年12月1日で、1月から11月までの毎月の源泉徴収額は変わっていません。つまり、1年分の減税がまとめて12月の年末調整で精算されます。

12月の給与明細、いつもより戻ってくるかもしれないんですね。
そう。ただしここは黙っていても処理される部分だ。問題は次の話のほう。
確認すべきはここ:扶養の基準が136万円に上がりました
基礎控除の引き上げにあわせて、扶養親族と判定される所得の上限も引き上げられました。合計所得58万円以下から62万円以下へ。給与収入だけなら、123万円以下から136万円以下に変わります。
| 区分 | 令和8年分(今年) | 令和7年分(昨年) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下 (136万円以下) | 58万円以下 (123万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下 (136万円超197万円以下) | 58万円超123万円以下 (123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下 (136万円超207万円以下) | 58万円超133万円以下 (123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下 (163万円以下) | 85万円以下 (150万円以下) |
これが意味するのは、去年は扶養から外れていた家族が、今年は扶養に入れられるかもしれないということです。パートの配偶者、アルバイトをしている大学生の子ども、同居している親。年収が123万円を少し超えて136万円までに収まっているなら、今年から対象になります。
家族分の控除は、書かないと反映されません
ここがこの記事でいちばん伝えたいところです。基礎控除の引き上げは勤務先が自動で計算してくれますが、扶養親族が増える部分は、あなたが申告書に書かないかぎり反映されません。
国税庁の資料にも、この改正で新たに扶養親族等の要件を満たすことになった親族について控除を受けるには、「給与所得者の扶養控除等(異動)申告書」の提出が必要と明記されています。会社は家族の年収を知りません。書かなければ、去年のままの内容で処理されて終わりです。
一般の控除対象扶養親族なら控除額は38万円、19歳以上23歳未満の特定扶養親族なら63万円。所得税率10%の人なら、38万円の控除で年3万8,000円、住民税とあわせればさらに大きくなります。書き忘れで取り逃すには惜しい金額です。
23歳未満の子がいる家庭は、生命保険料控除の枠も広がります
23歳未満の扶養親族がいる場合、一般の生命保険料控除の上限が最高4万円から6万円に引き上げられました。令和8年分と9年分の2年間の措置です。旧契約と新契約の両方がある場合の限度額も同じく6万円になります。
ただし、一般・介護医療・個人年金の3区分を合計した限度額12万円は変わっていません。3区分すべてを使い切っている人には影響がありませんが、一般の生命保険だけに入っている人は、その枠が広がります。
あわせて、19歳以上23歳未満の子がアルバイトで年収136万円を超えてしまった場合も、197万円までなら特定親族特別控除(最高63万円)が使えます。扶養から外れた=何も控除がない、ではありません。
やることは3つだけです
- 家族それぞれの今年の年収を確認する。とくに123万円〜136万円のゾーンにいる人がいないか。パートの配偶者、バイトをしている子ども、同居の親が対象です。
- 該当したら「扶養控除等(異動)申告書」に書き足す。去年の内容をそのまま出さないこと。
- 生命保険料控除証明書を探しておく。23歳未満の子がいる家庭は、一般の枠が6万円に広がっています。
もし会社に出し忘れても、翌年に自分で確定申告をすれば取り戻せます。ただし手間は確実に増えるので、11月のうちに片づけておくのが確実です。
→ 関連記事:iDeCoが2026年12月に変わる|会社員の上限が月6万2,000円へ
→ 関連記事:意外と知らない106万円の壁|103万円とは別物で、2026年10月に変わります
まとめ
- 書類を出す前に、家族それぞれの今年の年収を確認する。これが今年いちばん大事な作業です
- 給与収入136万円以下なら扶養親族に該当(去年の基準は123万円)。該当する家族は申告書に書き足す
- 書き足せば控除は一般の扶養親族で38万円、19歳以上23歳未満の子で63万円
- 19〜22歳の子が136万円を超えても、197万円までなら特定親族特別控除(最高63万円)が使える
- 23歳未満の扶養親族がいる場合、一般の生命保険料控除が最高6万円に(令和8・9年分)
- 基礎控除の引き上げ(合計所得489万円以下で104万円)は自動で処理される。1〜11月の源泉徴収は変わっていないため、12月にまとめて精算される
書類が配られたら、書く前に家族の年収を確認する。今年の年末調整は、それだけで結果が変わります。
コメント