📋 この記事の結論
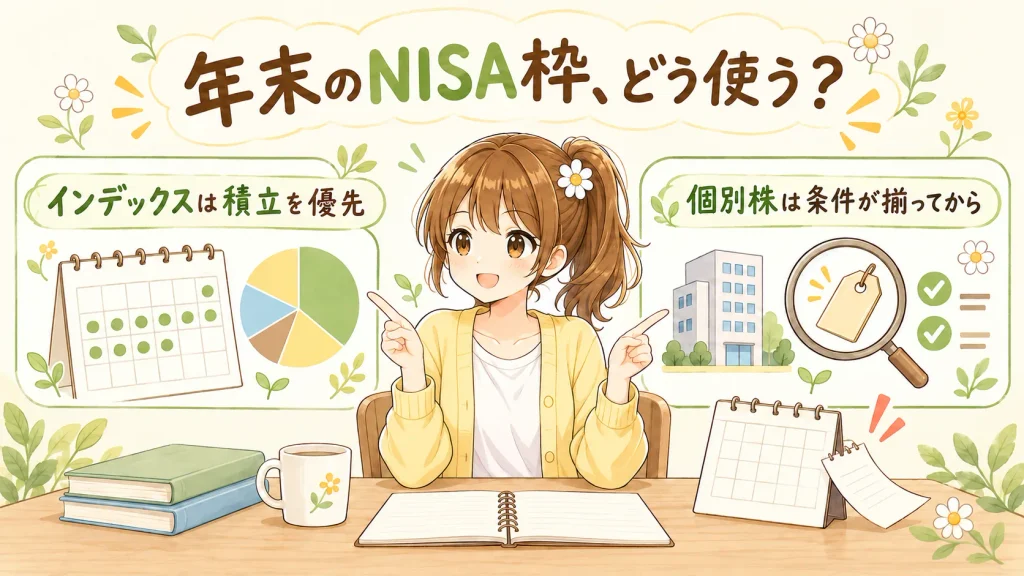
・成長投資枠の個別株は無理して買うのではなく、条件があえば買う
・インデックス投資だけなら、つみたて投資枠埋めを優先
今年も残り2ヶ月程度となりました。
資産形成を行っている人の中には、今年のNISA枠の取り使いをどうしようか考えている人もいるのではないでしょうか。
NISAの成長投資枠は年240万円という枠があります。それなりの枠ですし個別株を買う場合は、何を買えばいいのかがいちばん迷うところだと思います。つみたて投資枠と同じインデックスファンドを買っていいのか。年末だから急いで埋めたほうがいいのか。
年末に向けて、NISAの枠をどう使うかを書いていきます。
結論を一言でいうと、年末に慌てて埋めることを優先すると”悪い買い方”になりやすいと思います。
順番に見ていきます。
なお、NISA自体をこれから始める方は、先にこちらを読んでいただくとこの記事の内容がつながります。
→ NISAの始め方完全ガイド|40代会社員が「無理なく」資産を育てる4ステップ
つみたて投資枠と、何が違うのか
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 買えるもの | 金融庁が選んだ投資信託・ETF | 上場株・ETF・REIT・投資信託 |
| 買い方 | 積立のみ | 積立でも一括でも |
| 年間の上限 | 120万円 | 240万円 |
生涯の上限は「2枠の合計で1,800万円」
- 2つの枠を合わせて1,800万円
- その1,800万円のうち、成長投資枠として使えるのは最大1,200万円
- つみたて投資枠には内側の上限がないので、1,800万円すべてをつみたて投資枠で埋めることもできます
出典:金融庁「NISAを知る」
使い分けは「何を買うか」で決まる
枠の埋め方ですが、投資計画や買うものの性格で整理していきたいと思います。
投資信託(インデックス)を買う場合 → つみたて投資枠
インデックス投資は長期・積立・分散が基本です。つみたて投資枠は買える商品が絞られていて、買い方は積立のみ。やり方と枠がそのまま一致します。
だから買うものがインデックスファンドだけなら、つみたて投資枠を埋めるのが先。成長投資枠は積立枠を超えて投資できるような余力の高い人が使うと良いと思います。
ETFや高配当株を買う場合 → 成長投資枠
個別株・ETF・REITは成長投資枠でしか買えません。配当を受け取っていくスタイルなら、使う枠は自動的にこちらになります。
ただし枠があるから買うというのは少し気をつけたほうがいいこともあります。いつ買うかは別の話で、これは次の章で書きます。
→ NISAはインデックスと高配当どっち?我が家の実際の配当額
つみたて投資枠は、あとで一気に埋められない
成長投資枠は年240万円を一括でも入れられます。でもつみたて投資枠は積立でしか消化できないので、年末にまとめて埋めることができません。
だからつみたて投資枠は、毎年コンスタントに消化するほうが効率がいいです。使わなかった年の時間的な遅れは取り戻せません。逆に成長投資枠は、買いたいものが出てきたときにまとめて使える枠なので、年内であれば時期を調節できる強みがあります。
なお成長投資枠でインデックスを買うのも悪くありません。長期で持つ前提なら、一括で入れやすいぶん使いやすい。つみたて投資枠が埋まらない年に補う、という使い方です。
年末の駆け込みが、いちばん条件が悪い
高配当株を買う点に気をつけたいのは、買うタイミングがかなり重要なポイントだからです。
つまり、財務と業績がいい会社を、利回りが見合う価格で買うということをするのが高配当株投資になりますので、見るべきは「銘柄の質」と「価格」の2つです。
「年末で枠が残っているから・・・」と飛びつくと、高値掴みしてしまう可能性が高くなりがちです。しかも高配当株は配当目当ての買いが入りやすく、12月の権利確定前はむしろ高くなりやすいです。
補足|12月の権利落ち
- NISAで国内株を2026年の枠で買える最終日 … 12月28日(月)15:30
- 12月決算銘柄の権利付最終日 … 12月28日(月)(取引所の最終売買日が12月30日のため)
同じ日です。駆け込んで買った翌営業日が権利落ち日で、配当の分だけ株価が下がるのが普通です。

配当はもらえるのに、株価が下がるんですか?
うん。もらった配当と、下がった株価でだいたい相殺される。残るのは税金の差だけなんだ。
NISAなら配当は非課税ですが、入金は3月ごろ。それまでの値動きは自分で引き受けます。権利確定日は銘柄ごとに違うので、買う前に会社のIRで確認してください。
つまり成長投資枠の個別株は、枠が残っているから買うのではなく、条件が揃ったときに買う。それが年末に向けて重要なポイントだと思います。
生涯NISA枠と利用状況
年間の枠は翌年に繰り越せませんが、生涯枠1,800万円そのものは減りません。楽天証券の案内にも「残った非課税枠は生涯投資枠として最大1,800万円に達するまで利用することができます」と書かれています。
そもそも全額埋めている人は少数です。金融庁の調査では2026年6月末のNISA口座数3,048万口座、買付額は累計85兆円。割ると1口座あたり平均279万円で、新NISA1年分の上限360万円には届いていません。このへんも参考にしてみるといいかもしれません。
年内に買うなら、締切はここ
年内の枠に入るかは注文日ではなく受渡日で決まるので、12月末より前に締まります。
| 買うもの | 締切 |
|---|---|
| 投信の積立設定(楽天カード決済) | 11月12日(木) |
| 投信の積立設定(証券口座決済) | 12月22日(火)設定 |
| 投資信託を今すぐ買う(受渡6営業日) | 12月23日(水)15:30 |
| 投資信託を今すぐ買う(受渡4営業日) | 12月25日(金)15:30 |
| 国内株式・ETF | 12月28日(月)15:30 |
| 米国株 | 12月25日(金)午前7:00 |
いちばん期日が早いのが積立の設定です。日付は証券会社ごとに違うので、ご自身の口座の案内を確認してください。
ちなみに、この日を過ぎると自動的に2027年の枠での買付になります。
出典:楽天証券「2026年のNISAお取引スケジュールのご案内」
我が家の場合
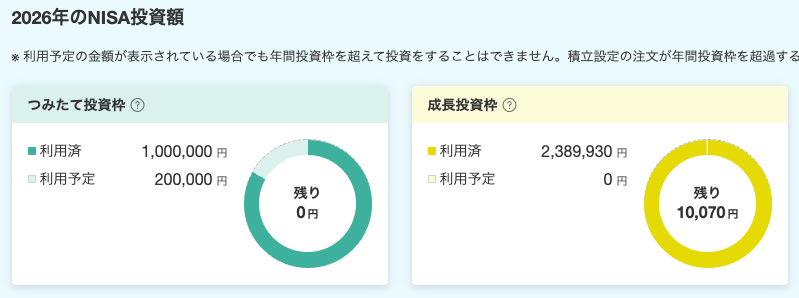
ちなみに、私の買い付けは以下の通り。つみたて投資枠はインデックスファンドの自動積立なので、淡々と積み立てるだけです。成長投資枠は高配当株にしていて、ほぼ使い切っている状況です。
まとめ
- 使い分けはインデックス積立はつみたて投資枠、個別株や高配当ETFは成長投資枠
- つみたて投資枠は一気に埋められないので毎年コンスタントに。成長投資枠は一括で入れられるので、買いたいものが出たときに
- 高配当株は「銘柄の質」と「価格」が揃ったときに買うもの。年末は高値掴みに要注意
投資や資産形成の参考になると幸いです。
成長投資枠で何を買うか、もう少し踏み込みたい方はこちらもどうぞ。
- NISAはインデックスと高配当どっち?我が家が成長投資枠を高配当に振った理由と実際の配当額
成長投資枠で高配当を選んだ理由と、実際に受け取っている配当額 - TOPIX見直しで銘柄が4割減|投資信託・個別株それぞれどう扱う?
いま持っている投信と個別株に何が起きるか - iDeCoが2026年12月に変わる|会社員の上限が月6万2,000円へ
NISAの枠を使い切れる余力があるなら、次はここ - NISAの始め方完全ガイド|40代会社員が「無理なく」資産を育てる4ステップ
口座開設から積立設定までの基本
※2026年10月時点の情報です。取引期限は証券会社・商品により、権利確定日は銘柄により異なります。必ずご利用の証券会社と各企業の案内をご確認ください。

コメント