📋 この記事でわかること
・iDeCoの強みは掛金が全額所得控除。引き出せるのは原則60歳から。
・2026年12月に制度改訂、上限が月6万2,000円に。
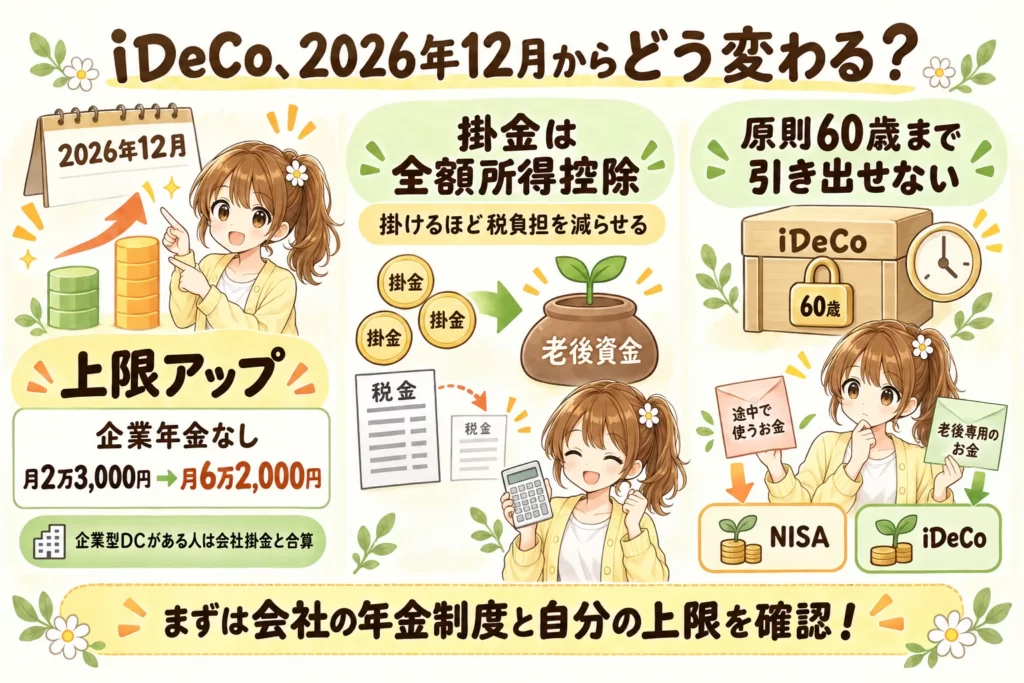
2026年12月、iDeCo(個人型確定拠出年金)の掛金の上限が大きく引き上げられます。企業年金のない会社員なら、月2万3,000円から6万2,000円へ。約2.7倍です。
ただし、この6万2,000円はだれもが満額使えるわけではありません。自分がいくらまで出せるのか、節税額はどう変わるのか。会社員の目線で整理します。
前提として、公的年金だけで老後をまかなうのは難しいのが現実です。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金分を含む)の平均受給月額は15万289円。上乗せを自分で用意する必要があり、税制面でいちばん有利なのがiDeCoです。
iDeCoは「個人型」の確定拠出年金
上限の話に入る前に、ひとつだけ。確定拠出年金には2種類あります。ここを知らないと、このあとの掛金の上限が読めません。
| だれが出すか | だれが入るか | |
|---|---|---|
| 企業型DC(企業型確定拠出年金) | 会社が掛金を出す | 制度がある会社の社員 |
| iDeCo(個人型確定拠出年金) | 自分が掛金を出す | 自分で申し込んだ人 |
iDeCoの正式名称は「個人型確定拠出年金」です。会社が用意する企業型DCと、同じ確定拠出年金の仲間で、ここが重要になります。
2026年12月からの月6万2,000円という上限は、iDeCo単独の枠ではありません。企業型DCで会社が出している掛金と合わせて6万2,000円、という意味です。

じゃあ、会社が企業型DCを出している人は、6万2,000円まるごとは使えないんですか?
そのとおり。6万2,000円から会社の掛金を引いた残りが、自分でiDeCoに出せる枠になるんだ。
たとえば会社が企業型DCに月2万円を出しているなら、iDeCoに回せるのは残りの月4万2,000円までという計算になります。企業年金が何もない会社員なら、6万2,000円をまるごとiDeCoに使えます。
自分の会社に企業型DCがあるか、あるならいくら出ているかは、加入者向けサイトや年1回届く通知書で確認できます。まずはそこからです。
会社員にとってのiDeCoの節税効果
たとえば、課税所得が約400万円の会社員(所得税率20%・住民税率10%)が毎月2万円をiDeCoに拠出した場合、年間節税額は「2万円 × 12か月 × 30% = 7万2,000円」になります。投資リターンとは別に、確実に得られる節税効果です。
20年間続ければ累計144万円の節税になる計算で、これは元本保証に近いメリットといえます。
掛金の上限は、勤め先の年金制度によって変わります。
| 勤め先の年金制度 | いまの上限(月額) | 2026年12月から |
|---|---|---|
| 企業年金なし | 2万3,000円 | 6万2,000円 |
| 企業型DCあり | 2万円 | 企業年金と合算して6万2,000円まで |
| 確定給付企業年金(DB)あり | 2万円 | 同上 |
注目したいのが右の列です。2026年12月1日から、iDeCoの掛金上限が大きく引き上げられます。企業年金がない会社員なら、月2万3,000円から月6万2,000円へ約2.7倍になります。
ここで効いてくるのが、節税額も同じだけ増えることです。さきほどと同じ条件(課税所得400万円・税率30%)で、上限まで拠出した場合を比べてみます。
| 毎月の掛金 | 年間の節税額 | |
|---|---|---|
| いま | 2万3,000円 | 8万2,800円 |
| 2026年12月から | 6万2,000円 | 22万3,200円 |
年8万円と年22万円では、受け取り方がまったく違うはずです。拠出できる額が増えるということは、戻ってくる額も増えるということです。
あわせて加入できる年齢も65歳未満から70歳未満へ広がります。50代から始めても、運用できる期間が延びるということです。
じゃあ、12月まで待ったほうがいいんですか?
待たなくて大丈夫。掛金はあとから変更できるから、いまの上限で始めておいて12月に増やせばいいよ。所得控除は掛けた年の分から効くから、早く始めるほど得なんだ。
国民年金基金連合会によると、iDeCoの加入者は2026年3月末で392万人。前年から約30万人増えて過去最多を更新しています。12月の改正で上限が上がれば、この流れはさらに強まりそうです。
まずは自分の会社の年金制度を確認し、自分がいくらまで出せるのかを把握する。そこが最初のステップです。
受け取り方には注意点があります
iDeCoは受け取るときにも税制優遇がありますが、会社の退職金と近い時期に受け取ると控除が重複して使えません。
この重なりを見る期間が、2026年1月から5年→10年に延びました。iDeCoを一時金でもらってから退職金を受け取る場合、間隔が10年空いていないと退職所得控除が目減りします。
受け取る順番でそんなに変わるんですか?
変わるよ。数十万円単位で差が出ることもある。60歳が近づいてきたら、会社の退職金の予定額と時期を確認して、受け取り方を先に決めておくといいよ。
では、NISAとどう分けるか
まず、2つの制度の違いを並べておきます。
| iDeCo | NISA | |
|---|---|---|
| 掛金の所得控除 | あり | なし |
| 運用益の非課税 | あり | あり |
| 引き出し | 原則60歳まで不可 | いつでも可 |
| 向いている目的 | 老後資金 | 老後資金+途中で使う資金 |
NISAは運用益が非課税になる制度で、いつでも引き出せる自由度が強みです。老後資金だけでなく、教育費・住宅購入・車の買い替えなど、さまざまなライフイベントに対応できます。
一方iDeCoは、原則60歳まで引き出せない代わりに、掛金が全額「所得控除」になる強力なメリットがあります。運用益の非課税はNISAと同様ですが、この掛金控除はiDeCoにしかない特徴です。
受け取り時にも「退職所得控除」や「公的年金等控除」が使えるため、出口でも税制上の優遇が得られます。
違いは引き出しの自由度と、掛金の所得控除の有無です。裏を返せば分け方はシンプルで、60歳より前に使う予定があるかどうかだけで決まります。
教育費、住宅、車の買い替えなど途中で使う可能性のあるお金はNISAへ。60歳以降にしか使わないと決めたお金だけをiDeCoに入れる。iDeCoは途中で引き出せないので、この線引きを先にしておかないと後で困ります。
順番としては、まずNISAで投資に慣れて、家計に余裕が出てからiDeCoを足すほうが続けやすいと思っています。
私自身も、最初はNISAだけで十分だと思っていました。掛金が全額所得控除になると知って加入を決めた口です。少額から始めましたが、年末調整で戻ってきた額を見て「もっと早く始めればよかった」と感じました。
60歳まで引き出せないのは制約ですが、手をつけられないお金として積み上がるという点では、むしろ自分には合っていました。
→ NISAの始め方完全ガイド|40代会社員が「無理なく」資産を育てる4ステップ
まとめ:12月までにやっておくこと
iDeCoは2026年12月に大きく変わります。会社員の上限が月2万3,000円から6万2,000円へ、加入できる年齢も70歳未満まで広がります。制度が変わる前に、やっておきたいことは3つです。
- 自分の上限を確認する。6万2,000円は企業型DCと合算した枠です。会社が出している掛金を引いた残りが、自分で出せる額になります
- 12月を待たずに始める。掛金はあとから変更できます。所得控除は掛けた年から効くので、始めるのが早いほど戻りも早くなります
- 受け取り方は60歳が近づいてから決める。退職金と近い時期に受け取ると、控除が重複して使えません。判定期間は2026年1月から10年に延びています
60歳より前に使う予定のあるお金はNISA、使わないと決めたお金はiDeCo。この線引きさえ決めておけば、あとは淡々と積み立てるだけです。
→ NISAの始め方完全ガイド|40代会社員が「無理なく」資産を育てる4ステップ
→ 公的年金シミュレーターの使い方|将来の年金額をスマホで試算する
コメント