
📋 この記事の結論
・リフレ政策=わざと物価を上げて経済を動かす考え方
・政府と日銀の約束は、いまも「緩和を進める」まま
・物価が2%を超えた今、そこをどう扱うかが論点です
ニュースで「リフレ政策」という言葉を見かけます。なんとなく難しそうですが、中身はとてもシンプルです。そしていまの物価高と、まっすぐつながっています。
順に見ていきましょう。
リフレ政策とは、わざと物価を上げる考え方です
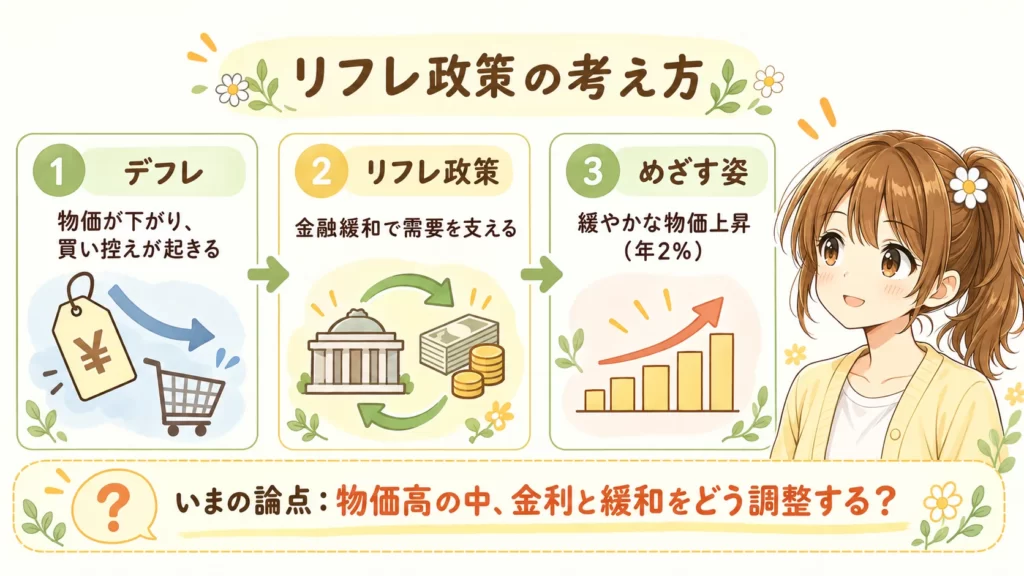
まず前提から。デフレとは、物価が下がり続ける状態のことです。これの何が困るか。
来月のほうが安いなら、今日は買わない。買わないから売れない。売れないから給料が上がらない。給料が上がらないからますます買わない。この悪循環が止まらなくなるのがデフレの怖さです。日本は1990年代の終わりから、長くこの状態にありました。
そこで出てきたのがリフレ政策です。リフレーション(reflation)、つまり意図的に緩やかなインフレを起こして、経済を動かし直そうという考え方です。
やり方は主に金融政策。世の中に出回るお金の量を増やし、金利を下げる。そうすればお金が借りやすくなり、企業は投資し、人は使う。物価が少しずつ上がり始めれば「早めに買おう」という気持ちも戻る、という理屈です。

物価が上がるのは困ることだと思っていました。
下がり続けるのも困るんだ。だから年2%くらいの緩やかな上昇がちょうどいいとされている。ゼロでも、5%でもなくてね。
→ 関連記事:会社員が最低限知っておきたいインフレとデフレの違い
土台にあるのは、2013年の「共同声明」
この考え方が日本の政策になったのが2013年1月22日です。内閣府・財務省・日本銀行が連名で、ひとつの文書を出しました。「デフレ脱却と持続的な経済成長の実現のための政府・日本銀行の政策連携について(共同声明)」。いわゆるアコードです。
ここに、こう書かれています。
日本銀行は、物価安定の目標を消費者物価の前年比上昇率で2%とする。
日本銀行は、上記の物価安定の目標の下、金融緩和を推進し、これをできるだけ早期に実現することを目指す。
「2%を目標にする」「金融緩和を推進する」。この2行が、その後10年以上の日本の金融政策の出発点になりました。アベノミクスの「大胆な金融緩和」も、ここが根拠です。
出典:内閣府「デフレ脱却と持続的な経済成長の実現のための政府・日本銀行の政策連携について(共同声明)」
ところが、物価はもう2%を超えています
ここからが本題です。目標だった2%を、現実が追い越しました。
| 共同声明のとき(2013年) | いま(2026年) | |
|---|---|---|
| 物価 | 下がり続けていた | 2%を超える上昇が続く |
| 金融政策 | 金融緩和を推進 | 利上げ(政策金利1.25%) |
| 課題 | デフレからどう抜けるか | 物価高にどう対応するか |
日銀は2026年9月に利上げし、政策金利は1.25%になりました。やっていることは、もう「緩和」ではありません。それでも共同声明の文面は「金融緩和を推進し」のままです。
文書と、やっていることが違うんですか?
ズレているんだ。物価を”起こす”ための枠組みが、物価が上がった局面でも残っている。ここをどう整理するかが、いまの論点になっている。
「もう終わった」という見方と、「枠組みは維持」という現実
この点で、2026年8月30日に注目される発言がありました。アメリカのベッセント財務長官が、G20の場で「アベノミクスのリフレ政策は、おそらく終わりを迎えた」という見方を示したと報じられています。
ベッセント長官は以前から、日銀の利上げを促す発言を続けてきました。9月には植田総裁に対し、円の過小評価への対処を強く支持すると伝えたと米財務省が公表しています。円安が輸入物価を押し上げ、日本の家計の生活コストを上げているという問題意識です。
一方、日本政府は共同声明の枠組みを維持しています。
2025年11月4日、高市内閣は「日本成長戦略本部」を設置しました。そして同年11月21日、共同声明の文中にあった「日本経済再生本部」(安倍政権の組織)が、この「日本成長戦略本部」に語句修正されています。
つまり組織の名前だけ新しい政権のものに差し替えて、中身はそのまま引き継いだということです。2%の目標も、「金融緩和を推進し」という一文も、変えていません。
論点は「物価をどう扱うか」です
整理すると、いまはこういう局面です。
- 物価を起こすための枠組み(共同声明)が、いまも生きている
- しかし現実の物価は2%を超え、日銀は利上げに動いている
- 海外からは「リフレ政策はもう終わった、金利を上げるべきだ」と言われる
- 日本政府は枠組みを変えていない
ここで問われているのは、物価を「起こす側」から「抑える側」へ、はっきり切り替えるのかどうかです。切り替えれば利上げは進みやすくなり、切り替えなければ金利は上がりにくい。どちらを選ぶかで、この先の景色が変わります。
そして、これは遠い話ではありません。家計に効くのは金利だからです。利上げが進めば、住宅ローンの変動金利は上がり、預金の金利も上がります。物価のニュースより、こちらのほうが直接です。
直近では、日銀の金融政策決定会合が10月29日・30日に開かれます。
→ 関連記事:日銀の利上げで住宅ローンはいつ上がる?前回6月の実績から考える
では、私たちはどう備えるか
国がどちらに振れても、家計の側でやることは変わりません。3つだけです。
- デフレの感覚を手放す。年2%の物価上昇が続けば、預けたままの100万円は1年後に実質98万円ぶんの価値になります。金額は減らなくても、買えるものは減る(インフレは悪いこと?/実質賃金ってなに?)
- 現金以外の置き場所を少し用意する。まず生活防衛資金は現金のまま、残りの一部を。金利が上がる局面なら個人向け国債や定期預金も選択肢です(生活防衛資金はいくら必要?/現金だけで大丈夫?/リスク資産割合の目安/個人向け国債はあり?)
- ローンを点検する。変動か固定か、次の見直しはいつか、1%上がったら返済額はいくらか。この3つだけ(利上げで住宅ローンはいつ上がる?/繰り上げ返済vs投資)
慌てて動く必要はありません。ただ、知らないまま変わるのがいちばん困ります。何から手をつけるか迷ったら会社員の資産形成のロードマップからどうぞ。
まとめ
- リフレ政策とは、意図的に緩やかなインフレを起こして経済を動かす考え方
- 土台は2013年1月22日の政府・日銀の共同声明。「2%を目標」「金融緩和を推進」と書かれている
- いまは物価が2%超、日銀は利上げして政策金利1.25%。文書と実態にズレがある
- ベッセント米財務長官は「アベノミクスのリフレ政策は終わりを迎えた」との見方(2026年8月30日)
- 一方、日本政府は2025年11月に組織名を修正しただけで共同声明の中身は維持
- 論点は、物価を起こす側から抑える側へ切り替えるか。家計には金利を通じて効いてくる
- 備えは3つ。デフレの感覚を手放す、現金以外の置き場所を少し用意する、ローンを点検する
言葉そのものは難しくありません。「物価を上げたい時代の仕組みが、物価が上がった今も残っている」。そう覚えておけば、関連するニュースはだいたい読めます。
→ 関連記事:円安・利上げ・物価高の関係は?家計と投資への影響をわかりやすく解説
※2026年10月時点の情報です。ベッセント米財務長官の発言は報道にもとづきます。
コメント