📋 この記事の結論
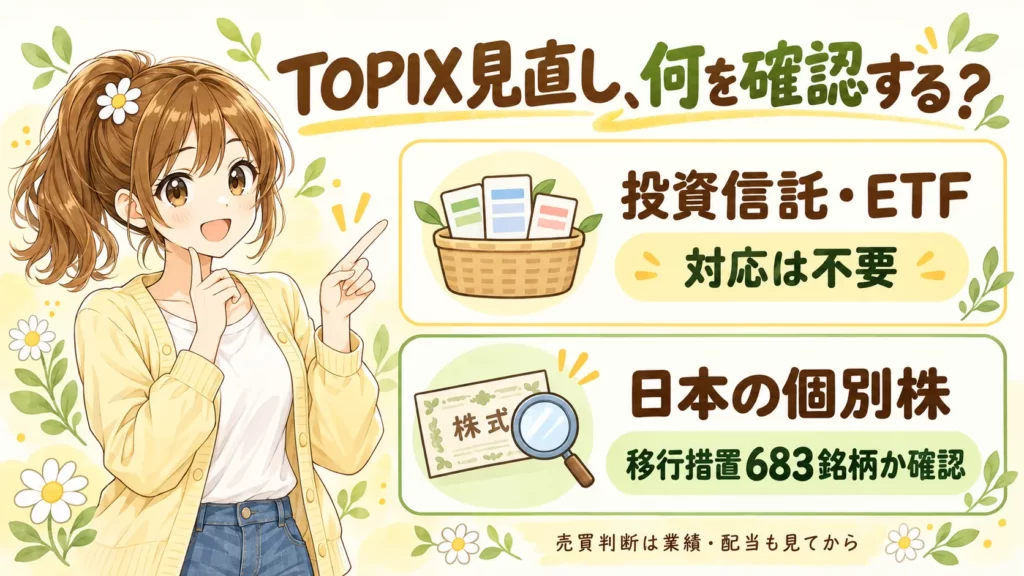
・やることがあるかは、何で持っているかで変わります
・投資信託やETFで指数を買っている人 → ありません
・日本の個別株を持っている人 → 683銘柄に入っていないか確認
2026年10月7日、JPX総研がTOPIX(東証株価指数)の初回の定期入替の結果を公表しました。構成銘柄は1,636銘柄から、最終的に986銘柄へ。4割の減少です。
ここで大事なのは、あなたが日本株を「何で」持っているかによって、やることが変わるという点です。
- 投資信託やETFでTOPIXに連動する商品を持っている人:やることはありません。積立設定も乗り換えの検討も不要です
- 日本の個別株を持っている人:確認が必要です。TOPIXから外れる683銘柄に入っていると、2028年7月まで売却圧力を受け続けます
両方を順に見ていきます。まず何が決まったのかから。
決まったこと:1,636銘柄 → 986銘柄
TOPIXはこれまで、東証プライム市場の銘柄をほぼそのまま入れた指数でした。これがプライム・スタンダード・グロースの全市場を対象に、流動性(売買のされやすさ)で選び直す形に変わります。入替は年1回、10月の最終営業日です。
| 入替前 2026年8月末 | 入替後 2026年10月末 | 移行完了時 2028年7月末 | |
|---|---|---|---|
| 銘柄数 | 1,636銘柄 | 1,669銘柄 (うち移行措置683) | 986銘柄 |
| 浮動株時価総額の合計 | 775兆円 | 778兆円 | 766兆円 |
| 市場カバー率 | 97.4% | 97.9% | 96.4% |
流動性の基準を満たしたスタンダード市場・グロース市場の46銘柄が新しく採用されます。プライム以外からTOPIXに入る銘柄が出るのは、今回が初めてです。
個別株を持っている人は、ここを確認してください
先に、影響が実際にある人の話をします。今回継続採用されなかった683銘柄(移行措置銘柄)です。
この683銘柄は10月30日に一斉に外れるのではなく、2026年10月から四半期ごとに8回、均等にウエイトを下げていきます。ウエイトは100%→87.5%→75%…と進み、2028年7月末にゼロになります。
ここで何が起きるか。TOPIXに連動する運用資産は約160兆円(2026年6月)あります。ウエイトが下がるたびに、その資産を運用するファンドは該当銘柄を機械的に売ります。つまり該当銘柄には、2年近くにわたって、業績とは無関係な売り圧力がかかり続けます。

業績がよくても売られるんですか?
指数から外れる作業だから、会社の中身とは関係ないんだ。逆に言えば、売られたあとに割安になる可能性もある。売るか買うかは別の判断で、まずは自分の保有銘柄が入っているかを知ることが先だよ。
高配当目当てで持っているなら、基本はホールドでいい
ここで分けて考えたいのが、何のためにその株を持っているかです。配当を受け取る目的で高配当株を持っているなら、今回の入替は売る理由になりません。
理由は単純です。TOPIXから外れても、会社が配当を出すことは変わりません。指数の入替は需給の話であって、その会社の稼ぐ力や配当方針とは関係がありません。保有株数が同じなら、受け取る配当金額も同じです。むしろ株価が下がれば、これから買う人には利回りが上がることになります。
ですから、見るべきはTOPIXではなく会社のほうです。業績が悪化していない、減配や無配の発表もない。それなら持ち続けていいと考えています。逆に、業績が傾いていたり配当方針が後退しているなら、それはTOPIXの話とは無関係に見直すべきサインです。
ただし2点だけ正直に書いておきます。株価が下がれば評価額は減ります。配当だけを見るならそれで構いませんが、数年内に売って使う予定のお金なら話は別です。もうひとつ、TOPIXから外れると売買が細る可能性があり、売りたいときに売りにくくなる面はあります。
高配当株の選び方や減配の見極め方は、こちらにまとめています。
→ 高配当株の選び方|初心者が失敗しない3つのポイント【減配を避けるコツ】
→ 高配当株投資の基本|配当利回りの見方と配当金の受け取り方
683銘柄の一覧は、JPX総研の公表資料にPDFで載っています。日本の個別株を持っているなら、一度は目を通しておく価値があります。
ただし2027年10月に再評価があります。ここで継続基準(年間売買代金回転率0.14以上、浮動株時価総額の累積比率が上位97%以内)を満たした銘柄は、ウエイトの引き下げが止まり、TOPIXに残ります。いま移行措置銘柄になっていても、確定ではありません。
→ JPX総研の公表資料(構成銘柄・移行措置銘柄の一覧PDF)
投資信託やETFで持っている人は、やることがありません
一方、TOPIX連動のインデックスファンドやETFで持っている人は、何もしなくて大丈夫です。指数の中身が変われば、ファンドが自動で追随します。あなたが売買する必要はありません。
それだけでなく、指数の性格そのものがほとんど変わりません。JPX総研は入替前と移行完了時の比較を公表しています。
| 項目 | 入替前 | 移行完了時 | 差 |
|---|---|---|---|
| PER | 21.1倍 | 21.2倍 | +0.1 |
| PBR | 1.88倍 | 1.90倍 | +0.02 |
| 配当利回り | 1.85% | 1.83% | −0.02% |
銘柄数は4割減るのに、浮動株時価総額の合計は775兆円から766兆円へ、1%ほどしか減りません。市場カバー率も97.4%から96.4%。外れるのが小さくてほとんど売買されていない銘柄なので、金額で見れば全体のわずかな部分だからです。
業種のウエイトも、増加が最大の銀行業でプラス0.2%、減少が最大のサービス業でマイナス0.1%。この程度の変化で、積立の方針を見直す理由にはなりません。
→ 関連記事:NISAはインデックスと高配当どっち?
ひとつだけ、指数の性格が変わる点
まったく同じではありません。はっきり変わるのは規模の構成です。
- TOPIX Core30(超大型)のウエイトが42.3% → 44.6%(+2.2%)
- TOPIX Small(小型)のウエイトが7.2% → 5.5%(−1.7%)
つまりいまより少し大型株に寄った指数になります。あわせて1銘柄あたりの売買のしやすさも上がり、1日あたり売買代金の中央値は約4.8億円から約15.4億円へ3倍超、浮動株時価総額の中央値は約590億円から約1,600億円へ2倍超です。
「大きな会社に絞って、売買しやすい指数にする」という見直しの狙いそのものです。日本株の平均に広く分散したい人には、小型株の比率が下がるぶん分散の幅が狭くなるという見方もできます。ただ1.7%の差であり、そこを埋めるために別のファンドを買い足すほどの話ではないと見ています。
なお2028年10月以降は毎年の定期入替になります。入れ替えが毎年のニュースになるということです。そのたびに動く必要はありませんが、仕組みが変わったことを知っておくと、来年以降の報道に振り回されずに済みます。
まとめ
- やることがあるかは、何で持っているかで変わる
- 投資信託・ETFで指数を買っている人:やることなし。ファンドが自動で追随する
- 日本の個別株を持っている人:683銘柄に入っていないか確認する。入っていれば2028年7月まで機械的な売りが続く。ただし2027年10月の再評価で残る可能性もある
- 配当目当てで高配当株を持っているなら、業績悪化も減配もないかぎりホールドでいい。TOPIXから外れても配当は出続ける
- TOPIXは1,636銘柄から986銘柄へ。10月30日から段階的に移行し、完了は2028年7月
- 指数の中身はほぼそのまま。浮動株時価総額の合計775兆円→766兆円、PER21.1→21.2、配当利回り1.85%→1.83%
- 変わるのは規模構成。超大型42.3%→44.6%、小型7.2%→5.5%とやや大型株寄りに
ニュースの見出しは大きいですが、積立だけで日本株を持っているなら「とくに何も起きない」出来事です。個別株を持っているなら、保有銘柄を一度だけ照らし合わせてください。そのうえで、配当目当てなら見るのはTOPIXではなく業績と配当方針です。
出典:JPX総研「TOPIX等の株価指数における構成銘柄の定期入替等について」(2026年10月7日)/日本取引所グループ「TOPIXの見直し」
※2026年10月7日公表の資料にもとづきます。銘柄数は上場廃止等により今後変動する可能性があります。
コメント