📋 この記事の結論
・退職が決まったら、まず健康保険を20日以内に決める
・期限を過ぎると選択肢そのものが消えるのは、これだけ
・残りは期限の順に片づければ間に合います
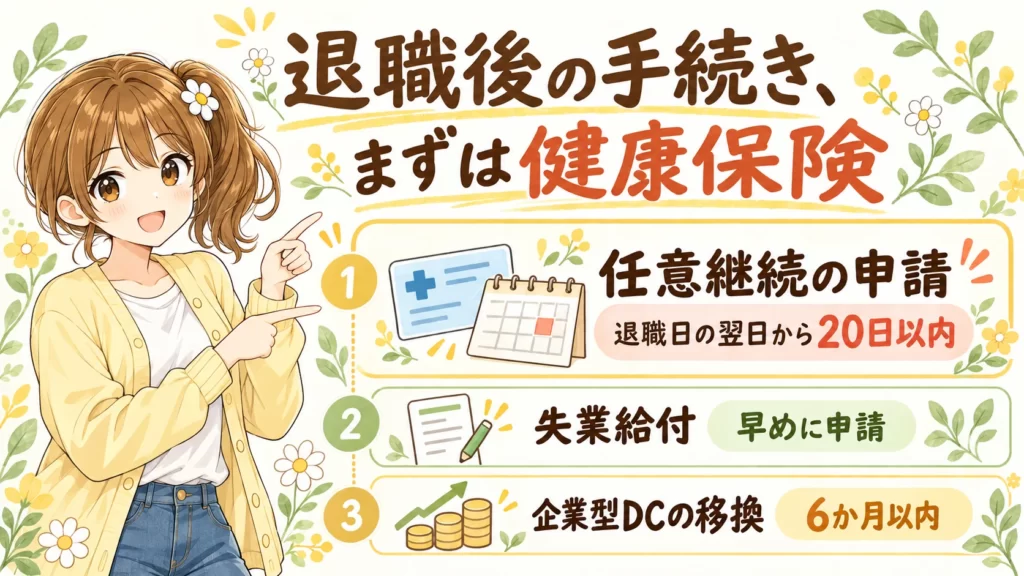
退職や転職のときは、お金の手続きが一気に集中します。健康保険、失業給付、iDeCo、退職金。どれも知らないと損をするのですが、全部を同時に考える必要はありません。期限の短いものから順に片づけるだけです。
そして、期限を過ぎると選択肢そのものが消えてしまうのは1つだけ。健康保険の「任意継続」です。ここだけは退職日の翌日から20日以内に決めなければいけません。まず全体の期限を並べます。
| やること | 期限 | 逃すとどうなる |
|---|---|---|
| 健康保険(任意継続) | 退職日の翌日から20日以内 | 任意継続を選べなくなる |
| 健康保険(国民健康保険) | 退職後14日以内が目安 | さかのぼって加入。保険料も発生する |
| 失業給付の申請 | 早いほど早く受け取れる | 受給開始が後ろにずれる |
| iDeCo・企業型DCの移換 | 6か月以内 | 自動移換。手数料がかかり運用も止まる |
以下、この順に見ていきます。
① 20日以内:健康保険をどれにするか決める
会社を辞めると、その日で会社の健康保険を抜けます。空白にはできないので、次のどれかを選びます。
| 任意継続 | 国民健康保険 | 家族の扶養 | |
|---|---|---|---|
| 手続き先 | 協会けんぽの支部 | 市区町村の窓口 | 家族の勤務先 |
| 期限 | 退職日の翌日から20日以内 | 退職後14日以内が目安 | 家族の勤務先に確認 |
| 保険料 | 退職前の約2倍(上限あり) | 前年の所得と世帯人数で決まる | 負担なし |
| 入れる期間 | 最長2年 | 制限なし | 条件を満たす間 |
「退職前の約2倍」に驚くかもしれませんが、理由は単純です。在職中は保険料の半分を会社が払っていました。辞めると会社の負担分がなくなるので、自分で全額を払うことになります。
ただし上限があります。保険料の計算に使う標準報酬月額(=給与をランク分けした金額。保険料はこれに保険料率をかけて決まります)には上限が設けられていて、協会けんぽの2026年度は32万円です。給与がこれより高かった人は、2倍にはなりません。

どれがいちばん得なんですか?
人によって変わるから一概には言えないんだ。ただ扶養に入れるならそれが最強。保険料がゼロだからね。入れないなら、任意継続と国保の保険料を両方試算して比べるといい。
なお任意継続を選ぶには、退職日までに会社の健康保険に継続して2か月以上入っていたことが条件です。注意したいのはやはり20日という期限。退職が決まった時点で、どれにするかを先に決めておくのが安全です。
② 退職後すぐ:失業給付をハローワークで申請する
雇用保険に入っていた人は、退職後にハローワークで基本手当(失業給付)を受け取れます。金額は離職前6か月の賃金を180で割った賃金日額をもとに決まり、その約50〜80%です。賃金が低い人のほうが高い率になります。
いちばん気になるのは「いつからもらえるか」だと思います。ここには2つの待ち時間があります。
- 待期(たいき):申請してから7日間。これは退職理由を問わず全員にあります
- 給付制限:自己都合で辞めた場合だけ、待期のあとにさらに加わる待ち時間
この給付制限が、2025年4月に2か月から1か月へ短縮されました。会社都合(解雇など)なら給付制限はないので、待期の7日だけで受給が始まります。自己都合なら7日+1か月で、おおよそ1か月半です。
さらに、教育訓練を受けると自己都合でも給付制限がなくなります。離職中、または離職日前1年以内に、再就職に資する教育訓練を自分で受けた場合が対象です。資格の勉強を考えているなら、先に調べる価値があります。
逆に、5年間に3回以上自己都合で辞めている場合は給付制限が3か月になります。
出典:ハローワークインターネットサービス「基本手当について」
③ 6か月以内:iDeCo・企業型DCを移す
iDeCoや企業型DC(会社が用意する確定拠出年金)に入っていた場合、転職先の制度に合わせて資産を移す手続きが必要です。期限は6か月。ここを逃すと自動移換という状態になります。
自動移換とは、手続きをしない人の資産が国民年金基金連合会に強制的に預けられる状態です。こうなると3つの不利があります。
- 手数料がかかる。移換されるときに4,348円、その後は毎月52円
- 運用されない。現金のまま置かれるので、増えも減りもしません
- 加入期間に数えてもらえない。自動移換中の期間はカウントされず、受け取り開始が遅れることがあります
つまり手数料だけ払って、時間も失う状態です。それでも、自動移換になっている人は約138万人います。手続きが面倒というより、そもそも気づいていない人が多いのだと思います。
④ 退職金は、まず控除の大きさを知る
退職金には退職所得控除という大きな非課税枠があります。退職金のうち、この金額までは税金がかかりません。勤続年数で決まります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円未満なら80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
たとえば勤続30年なら1,500万円まで非課税です(800万円+70万円×10年)。しかも控除を引いたあとの金額は、さらに2分の1だけが課税対象になります。退職金の税金が軽いのは、この2段構えのためです。
iDeCoと退職金を近い時期に受け取る人は、ここも
この控除には、近い時期に2回受け取ると重複して使えないというルールがあります。そして2026年1月から、その「近い時期」を見る期間が5年から10年に延びました。
具体的には、iDeCoの一時金を先に受け取ってから会社の退職金をもらう場合、10年空けないと控除を満額では使えません(改正前は5年)。逆に退職金を先に受け取ってからiDeCoを一時金でもらう場合は、従来どおり20年必要です。
受け取る順番で、そんなに違うんですか?
数十万円単位で変わることもあるよ。間隔を空けられないなら、年金形式で受け取る選択肢も含めて考えたほうがいい。
なお、2026年12月にはiDeCoの掛金の上限そのものも変わります。こちらは別の改正です。
→ 関連記事:iDeCoが2026年12月に変わる|会社員の上限が月6万2,000円へ
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
まとめ
- まず健康保険を20日以内に決める。期限切れで選択肢が消えるのはここだけ
- 健康保険は任意継続・国民健康保険・家族の扶養の3択。扶養に入れるなら保険料ゼロで最強
- 失業給付は自己都合なら待期7日+給付制限1か月で約1か月半。教育訓練を受ければ給付制限なし
- iDeCo・企業型DCは6か月以内に移す。放置すると自動移換で手数料4,348円+月52円
- 退職金は勤続30年で1,500万円まで非課税。iDeCoと近い時期に受け取るなら10年ルールに注意
期限の短い順に片づける。これだけ覚えておけば、退職が決まってから慌てずに済みます。迷ったら会社の人事・総務に先に相談してください。
※2026年10月時点の制度にもとづく解説です。保険料や給付額は勤務先・年齢・加入状況によって変わります。詳しくは勤務先、協会けんぽ、ハローワークにご確認ください。
📖 あわせて読みたい

コメント