📋 この記事の結論
① 有名な103万円の壁は「税金」の壁。106万円は「社会保険」の壁
② 2026年10月1日から、106万円という収入の基準がなくなり「週20時間以上働くか」で決まる
③ 対象になると手取りは減る可能性があるが、年金が増え傷病手当金も対象になる
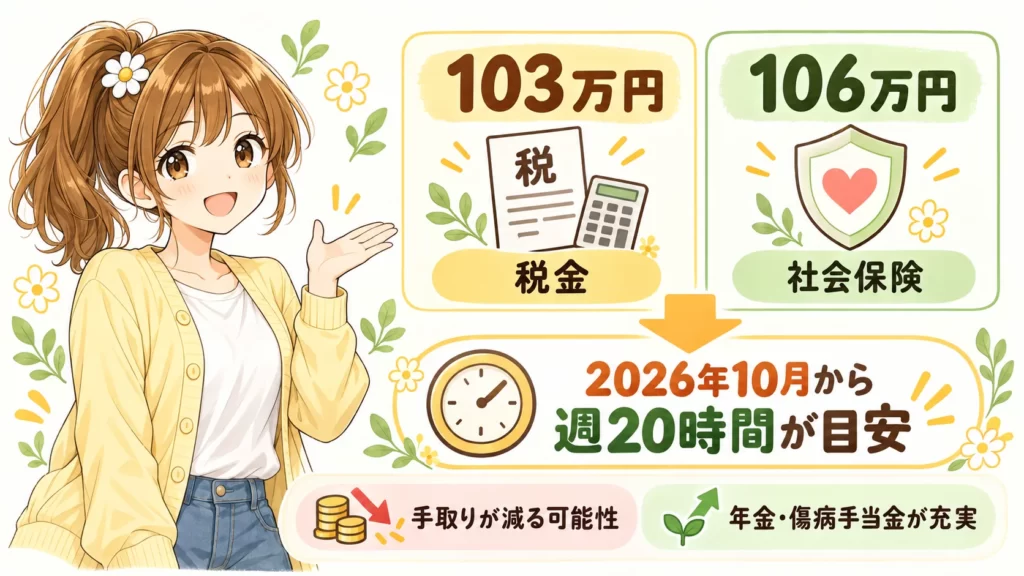
「年収の壁」といえば103万円を思い浮かべる方が多いと思います。ところが、もうひとつ106万円という壁があり、こちらが2026年10月1日に大きく変わります。あと数日の話です。
103万円ほど知られていませんが、手取りへの影響はこちらのほうが大きいこともあります。順に見ていきます。
103万円と106万円は、まったく別の壁です
まず整理しておきます。年収の壁と呼ばれるものは、税金の壁と社会保険の壁に分かれます。
| 何の線引きか | 超えるとどうなる | |
|---|---|---|
| 103万円 | 税金 | 働いている本人に所得税がかかり始める |
| 106万円 | 社会保険 | 働いている会社の健康保険と厚生年金に入る |
| 130万円 | 社会保険 | 配偶者の扶養から外れる |
103万円のほうは制度が変わり、2026年(令和8年分)は年収178万円まで所得税がかかりません。給与所得控除の最低保障額74万円と、基礎控除104万円を足した金額です。2025年は160万円でしたから、壁はさらに上へ動きました。

じゃあ、もっと働いても大丈夫になったんですね。
税金の面ではね。ただ106万円のほうは別に残っている。こっちを超えると保険料が引かれ始めるから、手取りへの影響は税金より大きいんだ。
つまり「103万円が178万円になったから安心」と考えて働く時間を増やすと、先に106万円の壁に当たります。ここが意外と知られていません。
106万円の壁とは何か
パートで働く方の多くは、配偶者の扶養に入っています。この場合、健康保険料と年金保険料を自分で納める必要がない仕組みになっていて、それでも病院で払うのは、これまでどおり3割で済みます。
ところが収入や勤務時間が一定を超えると扶養から外れ、勤務先の健康保険と厚生年金の対象になります。保険料が給与から引かれ始めるため、働く時間を増やしたのに手取りが減ることがあります。
| 扶養に入っている場合 | 社会保険の対象になった場合 | |
|---|---|---|
| 保険料 | 自分で払わなくてよい | 給与から引かれる |
| 将来の年金 | 国民年金のみ | 厚生年金が上乗せ |
| 傷病手当金・出産手当金 | 対象外 | 対象になる |
10月からは「週20時間」で決まります
新しい基準は、働いている会社の人数が51人以上で、週20時間以上働いているかです。「月8.8万円(年収106万円)以上」という収入の条件が外れます。
ひとつ補足しておきます。厚生労働省の公式ページは、9月末の時点でまだ「令和8年10月に撤廃予定」という表記です。2025年の年金制度改正法で「2025年6月から3年以内に撤廃」と決まっていて、その時期を最低賃金の状況を見て判断する建て付けになっています。ご自身の扱いは、勤務先からの案内で必ず確認してください。
収入を抑えても、時間が長ければ対象になるんですか?
そう。収入では調整できなくなるんだ。対象から外れるには、週20時間未満に抑えるしかない。
働いている会社が50人以下なら、いまのところ対象になりません。ただし2027年10月から少しずつ広がっていき、2035年10月にはすべての企業が対象になります。
年収130万円で扶養から外れるルールのほうは変わりません。
同じ10月、最低賃金も上がります
もうひとつ、同じタイミングで動くものがあります。2026年度の地域別最低賃金は、全国加重平均で1,177円。昨年度の1,121円から56円の引き上げで、目安制度が始まった1978年度以降で2番目に大きい上げ幅です。最高額は東京都の1,280円、最低額は宮崎県の1,085円。10月1日から12月2日にかけて、都道府県ごとに順次発効します。
この2つは、あわせて効いてきます。時給が上がれば、同じ時間働いても年収は増えます。これまでは「106万円を超えないように」とシフトで調整できましたが、10月以降は収入では調整できません。判断の基準は週20時間だけになります。
出典:厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」(2026年9月3日)
学生アルバイトは対象になりません
お子さんがアルバイトをしているご家庭もあると思いますが、ふつうに大学や高校に通っている学生は、この対象になりません。週20時間以上働いても、厚生年金や健康保険に入ることは原則としてありません。
ただし例外があります。
- 夜間の学校や通信制に通っている場合は、学生でも大人と同じ扱いになる
- 働く時間が正社員の4分の3以上になると、昼間の学生でも対象になる
また学生には、税金が安くなる別の仕組みも用意されています。この記事は配偶者のパートを前提にしているので、お子さんのアルバイトについては、また別に調べてみてください。
手取りは年17万円ほど減ります
対象になると、健康保険料・厚生年金保険料・雇用保険料が給与から引かれます。
| 年収 | 毎月引かれる額 | 1年でいくら |
|---|---|---|
| 110万円 | 約12,900円 | 約15.5万円 |
| 120万円 | 約14,400円 | 約17.2万円 |
| 130万円 | 約16,100円 | 約19.3万円 |
| 150万円 | 約18,400円 | 約22.1万円 |
※協会けんぽ東京支部の2026年度の保険料でおおよそ計算したものです。40歳以上は介護保険料も加わるため、これより負担が増えます。
その代わりに増えるもの
引かれた保険料は、消えてなくなるわけではありません。次の3つになって返ってきます。ひとつめは将来もらえる年金が増えることです。
| 入っていた年数 | 65歳から増える年金(1年あたり) |
|---|---|
| 5年 | 約3.2万円 |
| 10年 | 約6.4万円 |
| 20年 | 約12.9万円 |
国民年金だけの場合と比べて、この金額が毎年ずっと多くもらえます。ただし受け取れるのは65歳からなので、払うのが先で、返ってくるのはずっと後という順番です。
ふたつめは傷病手当金です。病気やケガで働けなくなったとき、給与のおよそ3分の2が通算1年6か月まで支給されます。扶養に入ったままでは対象外の給付です。
みっつめは出産手当金です。産む前の42日と産んだ後の56日について、給与のおよそ3分の2を受け取れます。
勤務時間を減らす判断もあります
対象になることが、どの家庭にとっても有利とは限りません。とくに確認しておきたいのが配偶者の勤務先の家族手当です。
「配偶者が扶養に入っていること」を条件に出している会社は少なくありません。月1万円なら年12万円。保険料の負担の7割ほどにあたる金額です。手当がなくなるなら、計算のしかたが変わります。
また、あと数年で仕事を辞める予定なら、入っている期間が短いぶん、増える年金も少なくなります。介護や子育てで勤務時間を増やせない事情があるなら、無理に働き方を変える必要はありません。
まずは3つ、確認してみてください
- ① 働いている会社の人数は51人以上か
- ② 週の勤務時間は20時間以上か
- ③ 配偶者の会社に家族手当があるか(支給の条件も)
①と②の両方に当てはまるなら、10月から対象になります。③は就業規則を見るか、総務に聞けばわかります。
税金の壁が上がったので「もっと働ける」と考えている方こそ、先に当たるのは106万円の壁です。10月1日を待たずに、いま確認しておくと慌てずに済みます。
→ 関連記事:2026年の年末調整|扶養の基準変更|書き足さないと損するかも?
※2026年9月時点の制度にもとづく解説です。保険料や年金額は働く場所・年齢・加入状況によって変わります。詳しくは勤務先か年金事務所にご確認ください。
コメント