📋 この記事でわかること
・9月18日に政策金利は1.25%へ。約31年半ぶりの水準
・変動金利はすぐには上がらない。前回は返済中の人で約5か月後
・返済額が据え置きでも、元金の減り方は遅くなる
ただし全員一致ではありません。9人のうち浅田委員と佐藤委員の2人が反対しました。一方で植田総裁は会見で「引き続き政策金利を引き上げる」と述べており、今回で打ち止めというわけではなさそうです。
日銀の金融政策決定会合が9月17日から18日にかけて開かれます。報道によれば、政策金利を現在の1.0%から1.25%へ引き上げる方針です。
1.25%になれば、1995年4月以来約31年半ぶりの水準になります。6月に続く利上げで、2024年3月に利上げ局面が始まって以降では最短の間隔です。
気になるのは「自分の住宅ローンと預金はいつ、いくら変わるのか」だと思います。前回6月の利上げで実際に何が起きたかを追うと、今回の見通しが立ちます。
前回の利上げで、何が、いつ動いたか
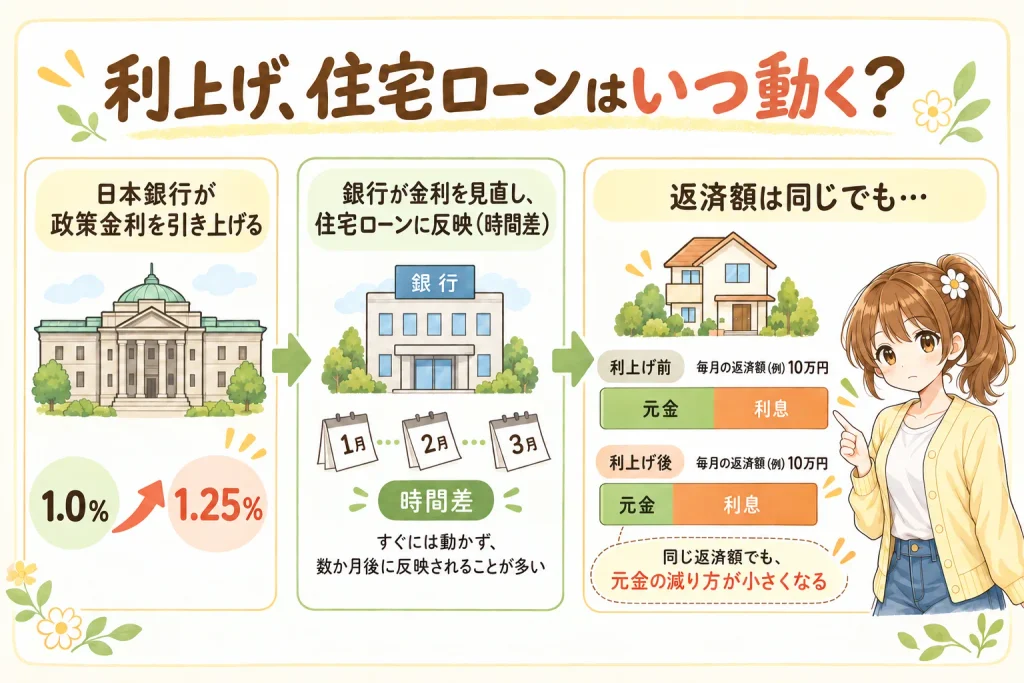
6月16日に日銀が0.75%から1.0%へ引き上げたあと、家計に届くまでの動きはこうでした。
| 時期 | 起きたこと |
|---|---|
| 6月16日 | 日銀が政策金利を1.0%へ |
| 8月3日 | 大手銀行が短期プライムレートを2.125%→2.375%へ |
| 8月3日 | メガバンクの普通預金金利が0.3%→0.4%へ |
| 8月〜 | 住宅ローン変動金利、新規の借入分から上昇 |
| 11月度分〜 | 返済中の人の適用金利が順次上昇 |
利上げの決定から、短期プライムレートと預金金利が動くまで約1か月半。すでに返済中の人の金利に届くのは、さらに先でした。

決まった翌日から返済額が上がるわけじゃないんですね。

そう。間に短期プライムレートが挟まるんだ。日銀の金利がそのまま住宅ローンになるわけじゃない。
住宅ローンの変動金利が動くまで
変動金利は、銀行の短期プライムレート(短プラ)に連動します。多くの銀行は年2回、4月1日と10月1日を基準日として見直し、実際の返済に反映されるのはそこから数か月後です。
今回9月18日に利上げが決まれば、10月1日の基準日に間に合う可能性があります。ただし短プラ自体がいつ動くかは銀行の判断なので、前回のように1か月以上かかることもあります。
いずれにしても、返済額が変わるのは早くても年明けと考えておくのが現実的です。慌てて動く必要はありません。
返済額が変わらなくても、負担は増えている
ここが見落とされやすいところです。変動金利で元利均等返済を選んでいる場合、多くの銀行では「5年ルール」「125%ルール」が適用されます。
- 5年ルール:金利が上がっても、毎月の返済額は5年間変わらない
- 125%ルール:5年後に見直すときも、上げ幅は前の返済額の125%まで
一見すると安心な仕組みですが、返済額の中身は変わっています。金利が上がった分だけ利息の割合が増え、元金の減りが遅くなるからです。
払う金額は同じなのに、借金は減りにくくなるんですか。
そういうこと。痛みが先送りされているだけで、消えたわけじゃないんだ。最後にまとめて効いてくる。
なお、このルールはすべての人に当てはまるわけではありません。
- 元金均等返済を選んでいる場合は、銀行を問わず適用されません
- SBI新生銀行・ソニー銀行・PayPay銀行など、そもそもこのルールを採用していない銀行があります
採用していない銀行では、金利の上昇がすぐ返済額に反映されます。そのかわり金利水準は低めに設定されていることが多く、どちらが有利かは一概に言えません。まずは自分の借入がどちらかを確認してください。
預金金利はどうなるか
前回は、利上げから約1か月半後にメガバンクの普通預金が0.3%から0.4%へ上がりました。今回も同じ幅で動けば0.5%前後、時期は11月ごろが目安になります。
ただし、物価には追いつきません。7月の消費者物価は前年比1.9%です。預金金利が0.5%になっても、置いたままのお金は実質で目減りし続けます。
まとめ:いま確認しておくこと3つ
利上げが決まっても、明日から何かが変わるわけではありません。時間があるうちに、自分の条件を確認しておくのがいちばん役に立ちます。
- 自分のローンが変動か固定か。変動なら、5年ルールの適用があるかどうかも
- 返済額の内訳。元金と利息がいくらずつか。返済予定表で確認できます
- 預金の置き場所。金利が上がっても物価には届きません。全額を普通預金に置いたままにしない
→ 円安・利上げ・物価高の関係は?家計と投資への影響をわかりやすく解説
※9月18日の結果が出たら、この記事に追記します。

コメント